


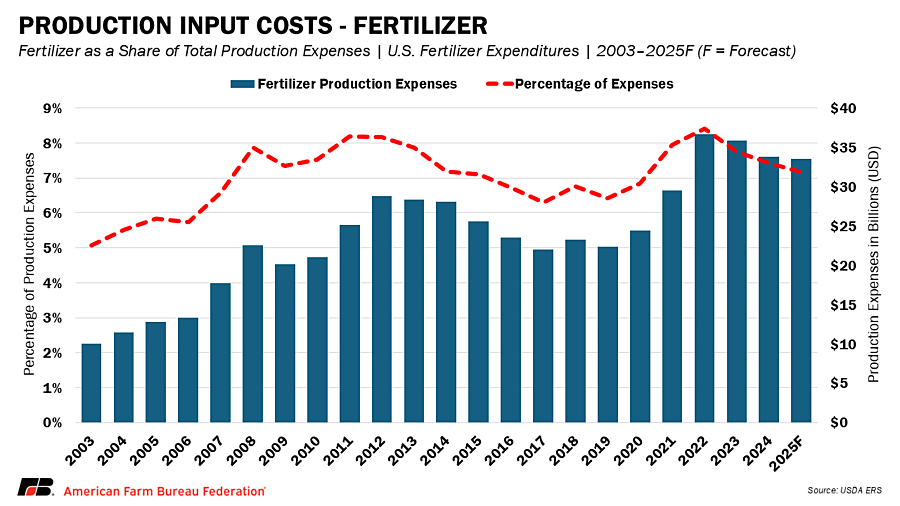
Gübre maliyetlerinin çiftlik bütçeleri üzerindeki etkisi giderek artıyor. 2022 hasat yılı öncesinde-gübre fiyatları, küresel arzın daralması, enerji şokları ve ticari aksaklıkların etkisiyle rekor seviyelere yükseldi. Bu dönem, çiftçilerin ve politika yapıcıların çiftlik girdi riskleri hakkındaki düşünceleri açısından bir dönüm noktası oldu. Gübre fiyatları, enerji piyasalarının istikrara kavuşması ve tedarik zincirlerinin toparlanmasıyla birlikte 2023 ve 2024 yıllarında bir miktar geriledi ancak fiyat oynaklığı bir kez daha ön plana çıktı.
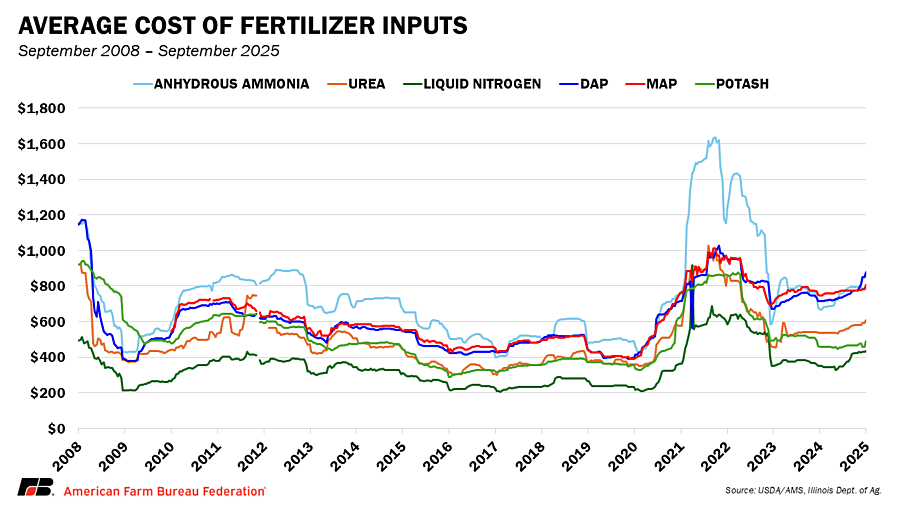
Bugün fiyatlar 2022'deki aşırı zirvelerin altında kalırken, bazı önemli gübrelerin fiyatları da yükseliyor. Fosfatlı gübreler artışa öncülük ederken nitrojen ürünleri aydan-aya-aylık dalgalanmalar gösteriyor ve potas ise ticaret politikası riskleri nedeniyle artıyor. Aynı zamanda, diğer giderlerin de artması nedeniyle gübrenin toplam çiftlik üretim maliyetleri içindeki payı daha önceki yüksek seviyelerine geri dönmedi. Hayvancılık giderleri, elektrik, nakit işçilik, faiz, kira ve emlak vergileri 2025'te dikkate değer artışlar gösteren kategoriler arasında yer alıyor ve çiftlik bütçeleri üzerindeki genel baskıyı artırıyor. Çiftçiler tanıdık bir zorlukla karşı karşıya: öngörülemeyen gübre piyasalarında bütçe oluşturmak ve ekim kararları vermek. Bu Pazar Intel mevcut fiyat seviyelerini güncelliyor, gübre pazarlarını yönlendiren etkenleri yeniden gözden geçiriyor ve bunların 2026 tarım planlaması için ne anlama geldiğini araştırıyor.
Güncel Gübre Fiyatları
Fosfatlar bu yıl en keskin fiyat artışını yaşadı. Körfez diamonyum fosfat (DAP) fiyatları Ocak 2025'te ton başına yaklaşık 583 dolardan Ağustos'ta yaklaşık 800 dolara yükseldi. Bu, sekiz aydan kısa bir sürede %36'lık bir artış anlamına geliyor ve halihazırda zor durumda olan mahsul bütçeleri için yeni bir zorluk yaratıyor. Monoamonyum fosfat (MAP) da benzer bir eğilim izleyerek üretim maliyetlerinde ve ihracat bulunabilirliğinde aynı baskıları yansıtıyor.
Azot piyasaları karışık ancak hala değişken. Üre fiyatları yaz aylarında keskin bir şekilde yükseldi, ardından ılımlı bir düşüş yaşadı. Tampa amonyak yerleşimleri Ağustos ayında metrik ton başına yaklaşık 487$'a ulaştı ve piyasa göstergeleri Eylül ayında fiyatların daha yüksek olduğunu gösteriyor. Üre Amonyum Nitrat (UAN) çözümleri, üretim merkezlerinden ve ithalat terminallerinden uzak bölgelerdeki tedariklerin daha sıkışık olmasıyla bölgesel farklılıklar gösterirken, önemli nehir veya demiryolu ulaşım yollarına daha yakın bölgelerde daha tutarlı kullanılabilirlik elde edildi. Bu dalgalanmalar, küresel ticaret ve doğal gaz piyasalarına tepki olarak nitrojen fiyatlarının ne kadar hızlı değişebileceğini gösteriyor.
Potas fiyatları da geçen yıla göre artıyor. Küresel spot değerler metrik ton başına 350 ila 360 ABD Doları civarında seyrediyor; bu da 2024'e göre yaklaşık %21 daha yüksek. ABD toptan satış fiyatları, Kanada ithalatına yönelik gümrük vergileriyle ilgili endişelerle daha da desteklendi. Şu anda Kanada'dan yapılan potasyum ithalatı %10 gümrük vergisine tabidir.
Bu fiyatların hiçbiri 2022'de kaydedilen aşırı yüksekler kadar şiddetli olmasa da, 2025'teki yükseliş yönü gübre piyasalarının değişken ve küresel gelişmelere duyarlı kaldığını hatırlatıyor.
Gübre Fiyatlarını Neler Etkiliyor?
Ticaret ve Politika Eylemleri
Küresel ticaret politikası gübre piyasalarını doğrudan şekillendiriyor. 1 Temmuz'da Avrupa Birliği, Rusya'dan gübre ithalatına vergi uygulamaya başladı. Bu hareket, Rusya'nın arzını Brezilya, Hindistan ve potansiyel olarak ABD gibi diğer pazarlara yönlendirdi. Bu değişim diğer pazarlardaki bulunabilirliği daralttı ve küresel fiyatları destekledi.
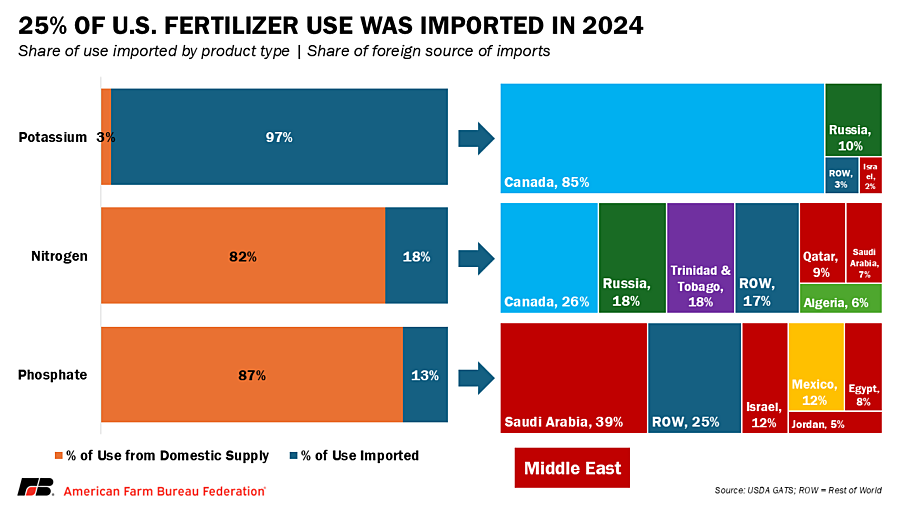
Kuzey Amerika'da, Kanada mallarına yönelik ABD tarifeleri, potas üzerindeki potansiyel etkisi nedeniyle dikkat çekti. Kanada, ABD'nin potasyum ithalatının büyük çoğunluğunu sağlıyor. Doğrudan kısıtlamalar olmasa bile risk algısı ABD toptan değerlerini yükselterek çiftlik alıcıları için belirsizlik yarattı.
Çin de merkezi bir rol oynadı. 2025'in başlarında Çin hükümeti, yurt içi tedariki korumak için fosfat ve üre ihracatını kısıtladı. Bu politikalar küresel bulunabilirliği keskin bir şekilde azalttı ve fiyatların yükselmesine katkıda bulundu. Temmuz ayında Çin, daha önce sevkiyatları çok kısıtlı tuttuktan sonra daha fazla gübre ihracatına izin verdi. Bu kısa süreli küresel arz artışına rağmen Çin, ihracat kurallarını çok az bildirimde bulunarak sık sık değiştiriyor ve dünya çapındaki alıcılar ve satıcılar için belirsizlik yaratıyor. Her politika değişikliği uluslararası fiyatlara ve en sonunda da çiftlik bütçelerine hızla yansıyor.
Yapısal Tedarik Riskleri
Daha da önemlisi, gübre piyasaları yalnızca kısa-vadeli şoklarla değil, aynı zamanda-uzun vadeli yapısal risklerle de şekilleniyor. Sektör son derece yoğunlaşmıştır: Az sayıda ülke nitrojen, fosfat ve potas üretimine hakim olup, tedarik zincirlerini jeopolitik veya lojistik aksaklıklara maruz bırakmaktadır. Yeni amonyak kapasitesine yapılan yatırımlar, düşük-maliyetli gaza sahip ülkelerde ve ABD, Katar ve Nijerya gibi karbondan arındırma merkezlerinde yoğunlaşıyor. Avrupa'da ise yüksek enerji maliyetleri nedeniyle gübre tesislerinin kalıcı olarak kapatıldığı görüldü.
Potas arzı yalnızca birkaç bölgede yoğunlaşmıştır; Kanada, Rusya ve Beyaz Rusya dünya ihracatının-üçte ikisinden fazlasını oluşturmaktadır. Fosfat üretimine Fas, Çin ve Suudi Arabistan hakimdir. Azot açısından, (azotlu gübrenin önemli bir bileşeni olan) doğal gaz tedariği kritik bir darboğaz olmaya devam ediyor. Bu yapısal dinamikler, Rusya'ya uygulanan yaptırımlardan Orta Doğu'daki huzursuzluklara kadar jeopolitik olayların dünya çapında çiftlik girdi maliyetleri üzerinde çok büyük etkiler yarattığı anlamına geliyor.

Jeopolitik Baskılar: Rusya, Ukrayna ve Orta Doğu
Rusya-Ukrayna çatışması gübre ticareti için belirleyici bir zemin olmaya devam ediyor. Rusya nitrojen, fosfat ve potas ihracatında lider konumdayken, Rusya ile aynı doğrultuda olan Belarus da bir diğer büyük potasyum tedarikçisidir. Diğer ülkelerden gelen yaptırımlar ve nakliye kısıtlamaları ticareti zorlaştırmaya devam ediyor. Her ne kadar Rusya gübreyi Brezilya ve Hindistan gibi pazarlara yönlendirmiş olsa da amonyak ihracatı savaş öncesi seviyelerin %80'den fazla-altında kalıyor. Ukrayna'nın yerli üretimi ciddi şekilde kesintiye uğradı ve bu durum küresel arzı daha da sıkılaştırdı. Ukrayna genellikle nitrojen-bazlı gübreler, özellikle amonyum nitrat, üre-amonyum nitrat (UAN) ve üre üretir.
Orta Doğu'da İsrail ile İran arasında artan gerilim, bölgesel bozulma riskini artırdı. Bölge, küresel doğal gaz ve amonyak üretimi açısından kritik öneme sahip olmasının yanı sıra, Kuzey Afrika ve Körfez'deki gübre üreticilerini Avrupalı ve Amerikalı alıcılara bağlayan Süveyş Kanalı gibi nakliye rotalarını da içeriyor. Fas ve Suudi Arabistan da fosfat kapasitesini artırarak bölgeyi küresel arz güvenliği açısından daha da önemli hale getiriyor. Bu akışları kesintiye uğratan herhangi bir istikrarsızlık, çiftçilerin hâlihazırda karşı karşıya olduğu fiyat baskısını daha da artırabilir.
Enerji Piyasaları
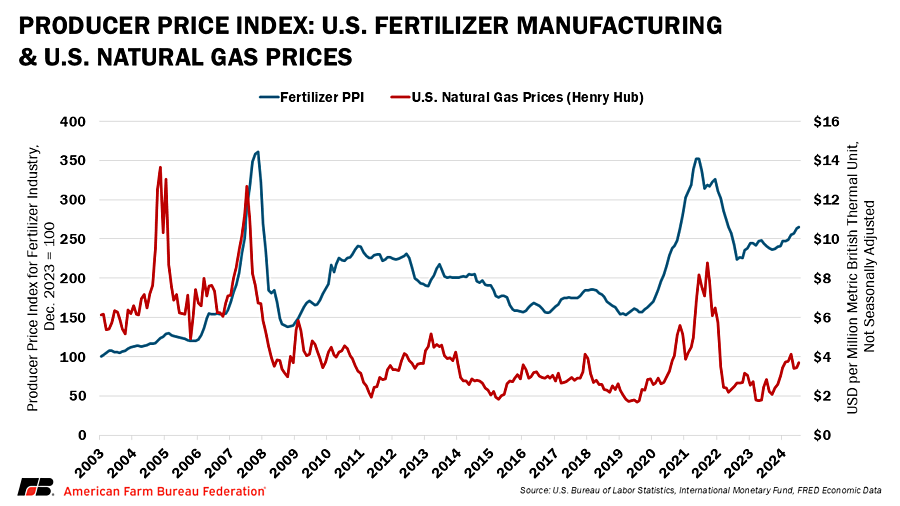
Doğal gazın azotlu gübrenin ana hammaddesi olması nedeniyle enerji, gübre fiyatlarında kritik bir faktör olmayı sürdürüyor. Amerika Birleşik Devletleri'nde sıvılaştırılmış doğal gaz ihracat kapasitesi arttıkça doğal gaz fiyatlarının 2025'in sonlarına ve 2026'ya kadar artması bekleniyor. Bu, amonyak, üre ve UAN üretmenin temel maliyetinin, gazın nispeten ucuz olduğu 2024 yılının başlarında olduğundan daha yüksek olduğu anlamına geliyor.
Avrupa'da doğal gaz fiyatları 2022 kriz seviyelerinin çok altında olsa da halen değişkenliğini koruyor. Hava durumu, depolama seviyeleri ve sıvılaştırılmış doğal gaz (LNG) sevkiyatlarının tümü fiyatları etkiler. Soğuk bir kış veya LNG arzındaki kesintiler Avrupa gaz fiyatlarını hızlı bir şekilde yükseltebilir ve üreticileri küresel pazara akan amonyak ve üre fiyatlarını yükseltmeye zorlayabilir.
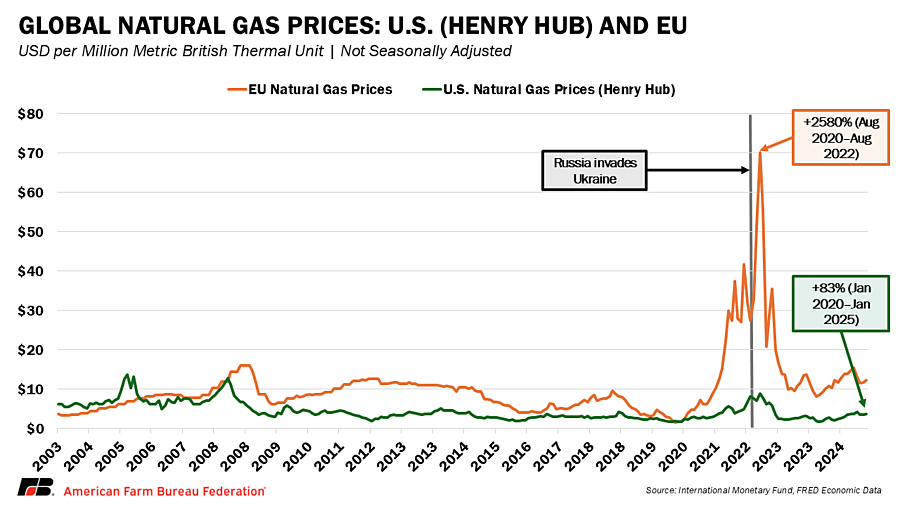
Jeopolitik çatışmalar, ticaret kısıtlamaları ve artan enerji maliyetleri birlikte ele alındığında, 2022'deki aşırı enerji şokunun olmamasına rağmen gübre piyasalarının neden yüksek ve değişken kaldığını açıklıyor.
Çiftçiler Üzerindeki Etki
Daha yüksek gübre fiyatlarının geri dönüşünün çiftlik finansmanı üzerinde doğrudan sonuçları vardır. 2025'in sonları itibarıyla, gübre maliyetleri geçen yılın seviyelerinin üzerinde seyrediyor ve 2026'da da yüksek kalması bekleniyor. Bu artış, özellikle ana sıra mahsullerinde mahsul gelirlerinin daraldığı ve çiftçilerin daha zayıf, hatta negatif marjlarla karşı karşıya kaldığı bir zamanda geliyor.
Volatilitenin de önümüzdeki ayların belirleyici bir özelliği olması bekleniyor. Kış aylarında doğal gaz piyasalarındaki mevsimsel dalgalanmalar, değişen Çin ihracat politikalarıyla birleştiğinde, 2025'in dördüncü çeyreğinde ve 2026'nın ilk çeyreğinde ilave fiyat belirsizliği yaratması muhtemeldir. Piyasalar hızla yön değiştirebilir, bu da üreticilerin girdi maliyetlerini kesin olarak tahmin etmesini zorlaştırır.
Bu yüksek gübre maliyetleri, bireysel satın alma kararlarının ötesine geçerek doğrudan daha geniş çiftlik geliri eğilimlerine bağlanıyor. USDA tahminleri, gübre ve kireç sayımının üretim giderlerinin %7'sini oluşturmasıyla birlikte genel üretim giderlerinin 2025'te artacağını gösteriyor. Aynı zamanda mahsul gelirleri düşüyor ve bu da çiftçiler üzerindeki mali baskıyı artıran bir dinamik. Sonuç, besin gereksinimlerinin ve dönüm başına üretim maliyetlerinin daha yüksek olduğu sıralı bitkilerde daha belirgin olan, marjlarda aşırı bir daralmadır.
Daha yüksek giderler ve daha düşük gelirlerin birleşik etkisi, çiftlik ekonomisindeki stres uyarılarına katkıda bulunuyor. Koşullar bölgeler ve ürünler arasında farklılık gösterse de genel tablo açık: Çiftçiler değişken piyasaların ve sıkı veya negatif marjların artan maliyetleri karşılama yeteneklerini azalttığı bir yıla daha giriyor.
Çözüm
2025 yılında gübre piyasaları 2022'dekinden farklı görünüyor ancak çiftçiler için aynı mesajı taşıyor: girdi maliyetleri oldukça değişken olmaya devam ediyor. Bugünkü artışların temelinde enerji kıtlıkları ve nakliye darboğazları yerine, ticaret belirsizliği, doğal gaz trendleri ve bölgesel çatışmalar yatıyor. Arzın bir avuç ülkede yoğunlaşması, jeopolitik riskin gübre piyasalarının kalıcı bir özelliği haline geldiği anlamına geliyor. Gübre piyasaları, küresel jeopolitiğin ABD'li çiftçilerin kârlılığını nasıl doğrudan etkilediğini gösteriyor. Ukrayna'daki savaş güvenilir ihracatı sınırlamaya devam ederken Orta Doğu'daki gerilimler küresel fosfat ve doğal gaz arzına risk katıyor. Tarım ekonomisi için önümüzdeki yıl, düşen mahsul fiyatlarının yanı sıra girdi maliyetlerinin de şekillendirdiği dar veya negatif marjların olduğu bir başka döneme işaret ediyor. Daha yüksek giderler ve daha zayıf mahsul gelirlerinin birleşiminin, özellikle sıralı mahsul üreticileri için genel net çiftlik geliri üzerinde baskı yaratması bekleniyor. Gübre, bitkisel üretimin en büyük ve en değişken giderlerinden biri olmaya devam ediyor; bu da fiyattaki ufak dalgalanmaların bile karlılık görünümünü değiştirebileceği anlamına geliyor.


